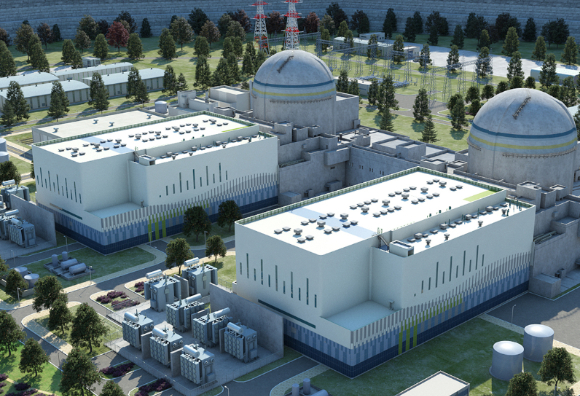
[아이뉴스24 윤희성 기자] 한국과 미국이 전략적 투자 양해각서(MOU)를 체결하고 대형원전 8기 건설을 추진하면서 현대건설이 수혜주로 주목받고 있다. 원전 수주 지연과 재원 확보 문제로 4월 고점 이후 약 40% 하락한 현대건설 주가가 반등 계기를 마련할지 관심이 쏠린다.
5일 한국거래소에 따르면 마지막 거래일인 지난 2일 현대건설은 11만4400원에 거래를 마쳤다. 올해 첫 거래일 6만9000원에서 출발한 현대건설 주가는 4월 8일 18만8700원까지 올랐지만 이후 하락세를 이어갔다. 현재 주가는 4월 고점 대비 약 39% 낮은 수준이다.
김도엽 유안타증권 연구원은 "4월 초 이후 주가 부진은 원전 업종 전반의 뉴스플로우 부재 및 수주 파이프라인의 전반적인 이연에 기인한다"고 분석했다. 수주 지연의 직접적인 원인으로 전력구매계약(PPA) 체결과 재원 확보 지연 꼽힌다. 김 연구원은 주요 원전 사업 일정이 전반적으로 이연되는 추세라고 추정했다.
이번 대미투자 MOU를 통해 대형원전 사업의 재원 문제가 구체화되면서 수주 지연 우려가 해소될 수 있다는 기대가 나온다. 지난달 30일(현지시간) 양국이 발표한 MOU에는 3개 프로젝트가 담겼다.
이 중 '프로젝트 파워(Project Power)'는 대형원전 8기를 건설하는 사업으로, 전체 3개 프로젝트 가운데 규모가 가장 크다. 원전 8기는 웨스팅하우스 AP1000 6기와 한국수력원자력 APR1400 2기로 구성된다. 투입 규모는 최대 1200억달러로 건설비 1000억달러와 예비비 200억달러를 포함한다.
현대건설은 이 가운데 AP1000 6기에서 주요 시공사로 참여할 가능성이 거론된다. 신대현 키움증권 연구원은 "현대건설은 이미 불가리아 코즐로두이 7·8호기 사업에서 웨스팅하우스와 협업하면서 긴밀한 파트너십을 갖고 있다"고 설명했다.
이어 "기존 부지 외에 새로운 원전 부지가 선정된다면 지금까지 논의해온 대형원전 파이프라인 외에도 가시성 높은 추가적인 파이프라인을 보유할 수 있다"고 분석했다. 키움증권은 현대건설이 프로젝트 파워에서 확보할 수 있는 최대 수혜 규모를 450억달러(약 60조원)로 추산했다.
원전 수주 기대와 기존 파이프라인을 반영하면 현재 주가 수준이 낮다는 평가도 나온다. 유안타증권은 현대건설의 목표주가를 20만5000원으로 제시했다. 2일 종가 대비 상승여력은 79.2%다. 목표주가는 주가순자산비율(PBR) 2.3배를 적용해 산출했다. 팀코리아가 아랍에미리트(UAE) 바라카 원전을 수주한 2009년 말부터 2011년 초까지 현대건설의 평균 PBR 1.8배에 웨스팅하우스와의 협력을 반영해 30%의 할증을 적용했다.
김 연구원은 "대형원전과 3.5·4세대 소형모듈원전(SMR)까지 건설업종 중 가장 넓은 원전 파이프라인을 보유하고 있어, 커버리지 중 업사이드가 가장 높다"고 분석했다.
실적 개선도 이어지고 있다. 금융감독원 전자공시시스템에 따르면 현대건설의 상반기 연결 기준 매출은 13조1236억원, 영업이익은 4427억원을 기록했다. 유안타증권은 올해 영업이익을 8202억원으로 추정했다. 지난해보다 25.6% 증가한 수준이다. 내년 영업이익은 1조1760억원으로 올해보다 43.4% 늘어날 것으로 전망된다.
연말까지 수주 이벤트도 이어질 전망이다. 유안타증권은 하반기 코즐로두이 설계용역 2차 계약과 미국 팰리세이즈 SMR 부분계약 체결을 예상했다. 11월께 완도금일 해상풍력(약 1조2000억원), 하반기 데이터센터 2건(합산 1조원 이상) 수주가 전망된다.
/윤희성 기자(heehs@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기