[아이뉴스24 홍지희 기자] 자동차보험의 자기부담금이 높아지면 과잉 수리 등 도덕적 해이가 줄어 보험료 인상 압력을 낮출 수 있다는 분석이 나왔다. 다만 사고 발생 시 가입자가 직접 부담하는 수리비도 늘어날 수 있어 보험료 절감 효과와 함께 고려해야 한다는 지적이다.
보험연구원은 25일 '자기부담금과 할인 할증률에 따른 자기차량손해 수리 현황' 보고서에서 "자기부담금이 높을수록 자기부담금 대비 자차 보험금 배율이 낮아졌다"며 "자기부담금이 높아질수록 도덕적 해이가 완화되는 것으로 보인다"고 밝혔다.
현재 우리나라 자동차보험 자기부담금 제도는 수리비의 일정 비율을 가입자가 부담하되 최저액과 최고액을 정해두는 비례 공제 방식이다. 수리비가 자기부담금 상한을 크게 웃돌면 초과 비용을 보험사가 부담하게 돼 과잉 수리 유인이 발생할 수 있다. 이는 보험금 지급 증가로 이어져 전체 가입자의 보험료 인상 압력을 높이는 요인으로 작용할 수 있다.
전용식 선임연구위원은 국내 대형 손해보험회사가 2020년 3월부터 2026년 3월까지 보상한 차 대 차 사고 4만686건을 자기부담금 그룹 1(하한 5만원, 상한 50만원), 그룹 2(하한 20만원, 상한 50만원), 그룹 3(하한 30만원, 상한 100만원) 3개 집단으로 나누어 분석했다.
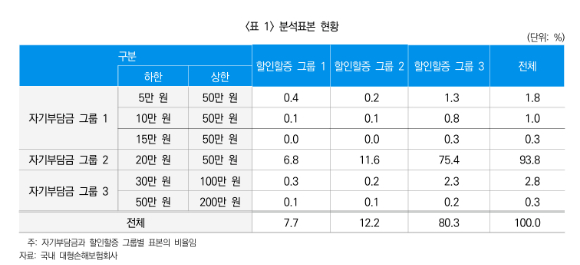
분석 결과 93.8%는 자기부담금 그룹2를 선택했다. 그룹 1보다 보험료 부담이 적으면서도 사고 발생 시 받을 수 있는 보험금이 많기 때문이다. 그룹3에 비해서는 자기부담금 대비 더 많은 수리를 받을 수 있는 장점이 있었다.
전 선임연구위원은 "자차 보험금은 자기부담금 그룹2에서 가장 높고 자기부담금 그룹3이 가장 낮았다"며 "그룹3이 보험료가 낮아질 수 있지만 그룹2는 자차보험료와 자차보험금 측면에서 유리한 영향"이라고 분석했다.
그룹2의 보험료는 그룹3에 비해 4만8000원 비싸지만 보험금은 11만8000원 높았다. 보험료 차이보다 보험금 차이가 더 크게 나타난 것이다. 이는 가입자가 상대적으로 높은 보험료를 내더라도 사고 발생 시 받을 수 있는 보험금까지 고려해 자기부담금 수준을 선택할 유인이 있다는 의미다.
자기부담금 대비 보험금 지급 규모에서도 그룹별 차이가 나타났다. 특히 자기부담금 수준이 높아질수록 지급 보험금의 상대적 규모가 작아지는 경향이 관찰됐다. 연구진은 이를 자기부담금 확대가 과잉 수리 유인을 억제할 가능성을 보여주는 결과로 해석했다.
전 선임연구위원은 "자기부담금 상한을 유지하고 하한을 높이면 자기부담금 대비 자차 보험금 배율은 모든 그룹에서 낮아졌다"며 "자기부담금 하한과 상한이 모두 높아지면 순수리비와 부담금 대비 보험금 배율도 낮아져 도덕적 해이가 완화될 수 있을 것으로 보인다"고 짚었다.
그는 "자기부담금을 조정할 때는 보상과 보험료 측면의 영향을 함께 고려해야 한다"며 "체감 수리비 감소 폭이 보험료 인하 폭보다 크려면 차량 수리비를 낮추는 제도 개선이 병행돼야 한다"고 강조했다.
/홍지희 기자(hjhkky@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기